
Maddi karşılık veya kişisel yakınlık gerekçesiyle üçüncü kişilere devredilen finansal hesaplar, dolandırıcılık ve yasa dışı bahis gibi suçların ağına dönüşebiliyor. Finansal kuruluşlar, bu riskleri yönetmek ve şüpheli hareketleri raporlamak için kapsamlı denetim yükümlülükleri taşıyor.
Hazine ve Maliye Bakanlığı bünyesindeki MASAK Başkanlığı, kiralık hesapların suç örgütleri tarafından istismarının engellenmesi ve şüpheli işlem bildirimlerinin kalitesinin yükseltilmesi amacıyla özel bir rehber yayımladı. Bu kılavuz, risklerin erken aşamada kavranmasını ve mali sistemin korunmasını hedefliyor.
Finansal hesapların gerçek sahiplerinden farklı kişiler tarafından işletilmesi, hesap sahibini suç gelirlerinin aklanma sürecindeki bir aracı konumuna düşürebiliyor. Rehberde, bu kapsamda değerlendirilebilecek araçlar arasında geleneksel banka hesaplarının yanı sıra ödeme kuruluşları, elektronik para hesapları, POS cihazları, kripto varlık platformları ve diğer finansal ödeme sistemleri de geniş bir yelpazede ele alınıyor.
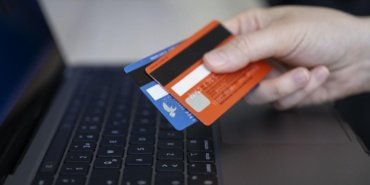
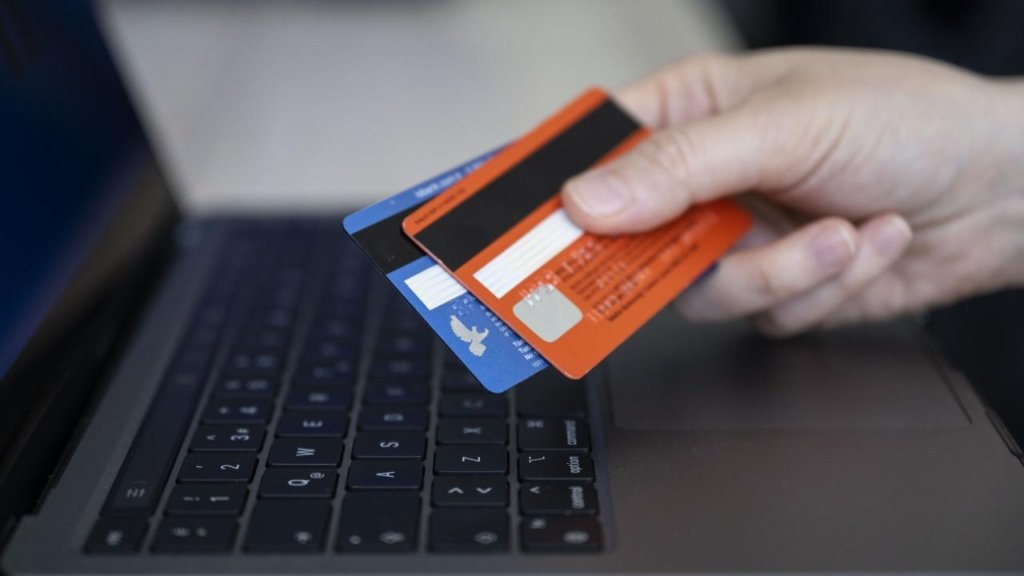
Bu tür hesaplar, ağırlıklı olarak dolandırıcılık, yasa dışı bahis ve kumar gibi suçların finansal boyutunda aracılık yapmaktadır. Hesap kullandırmak eylemi sadece IBAN numarasını paylaşmakla sınırlı değil; mobil bankacılık şifreleri, kart bilgileri ve tek kullanımlık doğrulama kodlarının aktarılması da hesabın fiilen başkalarına devrini ifade etmektedir.
Gerçek kişilere ait hesaplar, kiralık hesap şebekelerinde en çok tercih edilen araçlardan biri olarak öne çıkıyor. Hesap temini; ücret, komisyon veya sosyal çevreden gelen basit bir rica gibi farklı yöntemlerle gerçekleşebiliyor. Sosyal medya ve mesajlaşma uygulamaları üzerinden de bu tür talepler iletilirken, 'Hesabına para yatacak, sen bana aktar' veya 'Kartımı kısa süreliğine kullanacağım' gibi ifadeler, kişilerin hesaplarını üçüncü kişilere kullandırmasına neden olabiliyor.
Bankalar, ödeme kuruluşları ve kripto varlık sağlayıcıları başta olmak üzere ilgili yükümlü kurumlar, mevzuat çerçevesinde çeşitli sorumluluklar altındadır. Bu kurumların temel hedefi yalnızca şüpheli işlemleri tespit etmek değil, aynı zamanda finansal sistemin suç faaliyetlerine yataklık etmesini önlemektir.
Yükümlülerin; işlem amacını araştırma, müşteri davranışlarını sürekli izleme, işlem limitleri belirleme, iş ilişkisini sonlandırma ve ek kontroller yapma gibi çok sayıda yaptırımı bulunmaktadır. Şüphe doğduğunda, müşterinin mesleği, geliri ve işlem hacminin tutarlılığı karşılaştırılmalı, karşı tarafların kimliği ve müşterinin bu işlemlerden haberdar olup olmadığı sorulmalıdır.
Kiralık hesap kullanımının kesinleşmesi halinde, mobil ve internet bankacılığı gibi uzaktan erişim kanallarının kapatılması veya kısıtlanması öncelikli tedbirler arasındadır. Gerekli görülmesi durumunda POS hizmetleri durdurulabilir, limitler düşürülebilir ve yeni ürün tahsisleri engellenebilir. Riskin sürmesi veya müşterinin açıklamalarının ikna edici olmaması halinde, işlem yapılmaması ve hesap ilişkisinin tamamen sonlandırılması gerekmektedir.
Yükümlülere uyulmaması, olayın niteliğine göre adli soruşturmalarla sonuçlanabilir. Bilinçli olarak suçtan kaynaklanan fonların aktarıldığı bilinen hesap ağlarını işletmeye devam eden kurumlar için cezai sorumluluk doğabilir; ancak yalnızca idari ihlaller veya objektif risk göstergeleri tek başına cezai yaptırım gerektirmemektedir.